Téma .týždňa: Kríza hodnoty či hodnôt?
.týždeň + .témy +Netreba mať ekonomické vzdelanie, aby sme vnímali, že peniaze strácajú na hodnote. Ich hodnota je prepojená s našimi hodnotami: s nárokmi a ochotou tieto nároky prehodnocovať. Vieme to?
Netreba mať ekonomické vzdelanie, aby sme vnímali, že peniaze strácajú na hodnote. Ich hodnota je prepojená s našimi hodnotami: s nárokmi a ochotou tieto nároky prehodnocovať. Vieme to?
Súčasná inflácia ničí naše peniaze. Ak bol dlhé roky inflačný cieľ dve percentá, dnes je v celej EÚ inflácia dvojciferná – na Slovensku viac ako trinásťpercentná, v Česku osemnásť, v Maďarsku dokonca cez dvadsať percent. Prečo sa takto ochudobňujeme?
okrem plazivo postupujúcej inflácie sa v poslednom čase dejú aj prudké zmeny vo forme pádu veľkých bánk. Minulý týždeň to bola Silicon Valley Bank, tento týždeň Credit Suisse. Máme sa obávať ďalších kolapsov? Ide len o ojedinelé prípady, alebo vidíme začiatok domino efektu? A ako to pocítia naše peňaženky?
Odpovede na podobné otázky očakávame od ekonómov. A aj sa tých odpovedí od nich dočkáme, akurát, že nie vždy sú zrozumiteľné. Často dokonca akoby platila akási zvláštna nepriama úmernosť, že čím sú tie odpovede učenejšie, tým menej sú zrozumiteľné. Prečo je to tak?
Vysvetlenia môžu byť v zásade dve. Podľa jedného vie ekonómia spoľahlivo vysvetliť skoro všetko, ale ide o zložitú vedu, ktorej sa nedá rozumieť bez mnohoročného štúdia. Podľa tohto vysvetlenia Lje ekonómia niečo ako kvantová teória, ktorej explanačný potenciál je obrovský, ale len málokomu dostupný. Druhé vysvetlenie častej nezrozumiteľnosti odborných ekonomických vysvetlení je presne opačné. Podľa tohto vysvetlenia sú v ekonómii naozaj spoľahlivé len niektoré pomerne všeobecné a v zásade nie veľmi komplikované tvrdenia. Spoľahlivé detailné predpovede (a často aj spätné vysvetlenia) nie sú možné preto, lebo veľa relevantných skutočností sa jednoducho nedá zobrať do úvahy. A ak neberiete do úvahy všetky relevantné skutočnosti, ťažko môžete dostať spoľahlivé predpovede či vysvetlenia.
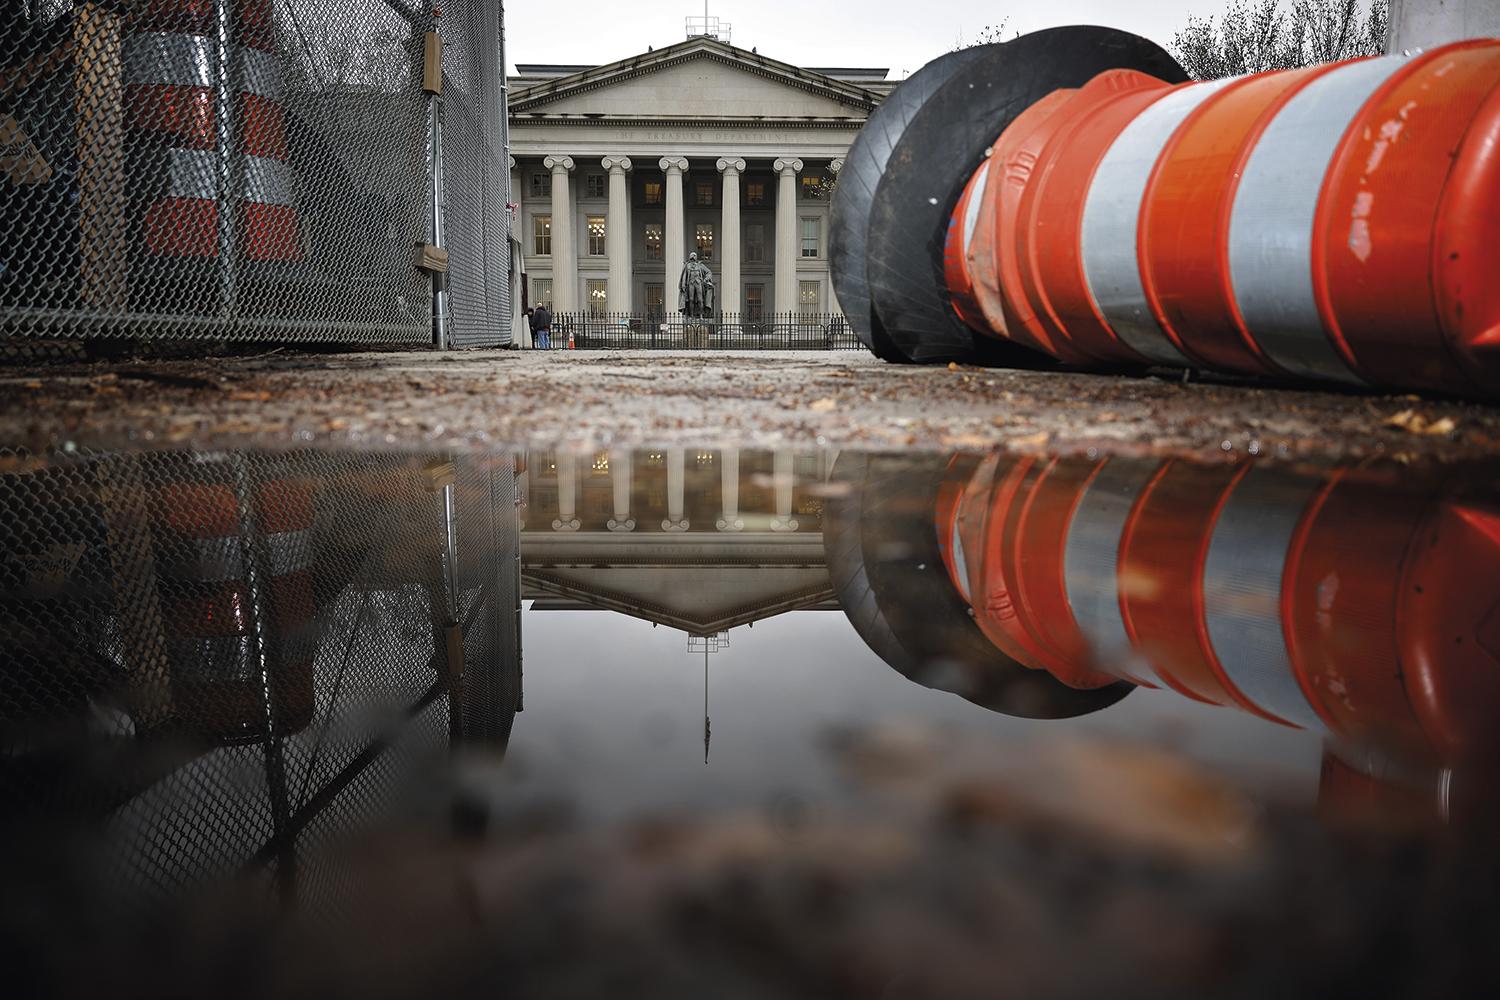
CHIP SOMODEVILLA/GETTY IMAGES13. marec 2023 Washington DC, USA: Sídlo ministerstva fi nancií v čase, keď sa rozhodovalo o štátnej záchrane Silicon Valley Bank a prezident Biden ubezpečoval verejnosť, že bankový sektor v USA je aj po jej kolapse v bezpečí.
Zaujímavé pritom je, že niekedy môžeme dospieť v rámci týchto dvoch veľmi roz-dielnych pohľadov na ekonómiu k úplne rovnakým výsledkom. Vezmime si ako prí-klad otázku, či treba po páde dvoch veľkých bánk podliehať obavám a vybrať si svoje úspory. Určite je možné dočítať sa v mnohých fundovaných článkoch všelijaké dôvody, prečo kolaps Silicon Valley Bank nepredstavuje pre nás nijaký dôvod na paniku, a prečo ani po kolapse Credit Suisse netreba hneď utekať do svojej banky. Lenže na to, aby človek vedel predpovedať, že presne toto budú odporúčania väčšiny článkov, netreba mať titul PhD z ekonómie. Nikto príčetný by predsa nemal vyvolávať paniku a run (beh) na banky. Kým panika neprepukne, je dosť nezodpovedné nabádať k nej.
Na druhej strane, nemenej zaujímavým faktom je, že aj v rámci ekonómie, ktorá je považovaná za pomerne spoľahlivú vedu, sa dá dospieť k celkom protichodným výsledkom (čo sa teda vo fyzike nestáva). V rozhovore s Jurajom Karpišom v rámci tejto témy sa napríklad môžeme dočítať, že zatiaľ čo on predpovedal v roku 2021 vysokú infláciu, Európska centrálna banka sa pripravovala na defláciu. Netrafiť presné číslo, to sa môže stať, ale netrafiť znamienko, to je predsa len trošku silná káva.
Ako je možné, že dochádza až k takýmto omylom? V ďalšom článku tejto témy sa môžeme dočítať o zrode amerických štátnych dlhopisov a o tom, akú úlohu pri ich úspechu hrala dôvera ľudí, ktorá sa nedala dopredu odhadnúť. To sú presne tie relevantné skutočnosti, ktoré často nepoznáme, a pritom sú pre výsledok úplne kľúčové.
„Svet dnešnej politickej diskusie sa už úplne zredukoval na súťaž o to, kto viac pomôže ľuďom.“
Mimochodom, dôvera ľudí v ničím nekryté peniaze je základným prvkom umožňujúcim vyrábať tieto peniaze zdanlivo takmer bez obmedzení. V skutočnosti sa to však celkom bez obmedzení robiť nedá, pretože to skôr či neskôr zatrasie práve tou dôverou. Kedy a ako k tomu dôjde, to sa veľmi ťažko odhaduje. Že k tomu raz dôjde, na to si môžete pokojne staviť.
Skúsme teda na chvíľu neveriť príliš optimistickému pohľadu na ekonómiu a pokúsme sa v rámci opatrnejšieho prístupu k tejto vede pochopiť dnešnú infláciu bez veľkých detailov – ako jednoduchý dôsledok zjavných skutočností. Ak sa nebudeme snažiť porozumieť všetkému, ale len základnému trendu, možno sa nám môže podariť aspoň do určitej miery pochopiť príčiny dnešnej inflácie, a to aj bez formálneho ekonomického vzdelania.
Všeličo je v ekonomike nepredvídateľné a komplexné, ale základné zákonitosti sa veľmi nemenia. Ak by sme napríklad zvýšili firemné dane na sto percent, zničili by sme motiváciu ľudí podnikať, pretože by sme im znemožnili dosahovať zisk. A podobne je to s peniazmi – ak je ich v obehu stále viac, pričom tovaru nepribúda, nevyhnutne dôjde k zvyšovaniu cien. Je toto prípad dnešnej inflácie?
Takmer každý európsky politik dnes hovorí, že za súčasnú infláciu môže tak trochu pandémia a ešte oveľa viac Putinova agresívna vojna. Zdá sa to ako rozumné tvrdenie – počas pandémie bolo potrebné zo štátnych rozpočtov zachraňovať firmy a ľudí a následná Putinova vojna spôsobila taký rast cien energií, že sa to nemohlo neprejaviť na cenách takmer všetkého.
Ale je to naozaj tak? Naozaj bola dnešná inflácia neodvratná?
Odpoveď na túto základnú otázku závisí len od toho, ako sa pozrieme na naše nároky. Ak si nárokujeme taký svet, v ktorom ani počas kríz nesmieme žiť krízovo, potom bola súčasná inflácia nevyhnutná. Ak, naopak, uznávame, že počas kríz bude náš život ťažší a sme pripravení to znášať, potom tu súčasná miera inflácie vôbec nemusela byť.
JAKUB KOTIAN/TASR21. apríl 2022, Bratislava: Premiér Eduard Heger a minister financií Igor Matovič pri predstavovaní neadresnej finančnej pomoci, čiže ďalšieho proinflačného opatrenia.
Ešte začiatkom 90. rokov, tesne po páde komunizmu, sme v tejto časti sveta chápali, že prechod od krachujúceho socializmu k slobodnej spoločnosti nás nevyhnutne zabolí. Bola to ale kríza, ktorú sme boli kvôli lepšej budúcnosti ochotní pretrpieť. V Československu sa tomu hovorilo radikálna transformácia a dočasné uťahovanie opaskov, v Poľsku išlo o Balcerowiczovu reformu a neskôr v Maďarsku o Bokrosov balíček. Vo všetkých troch prípadoch politici presvedčili verejnosť, že neexistuje ľahká cesta dobiehania vyspelého Západu a že ak po nej máme aspoň vykročiť, musíme sa uskromniť.
Dnes žijeme v celkom inom mentálnom svete. Keď prišla kríza veľkých svetových bánk v roku 2008, povedali sme, že sú príliš veľké na to, aby mohli skrachovať. Keď sa neskôr ukázalo, že európske štáty majú príliš veľké deficity, povedali sme, že budú zachránené tlačením peňazí, a zabalili sme to do kvantitatívneho uvoľňovania. Keď ešte neskôr prišla pandémia, povedali sme, že veľké firmy aj jednotlivé rodiny treba znovu zachrániť aj za cenu štátnych deficitov. Vtedy vznikol aj celoeurópsky Plán obnovy, tvorený astronomickou sumou peňazí, ktoré mali pomôcť štátom k novému rozvoju. A keď prišla Putinova vojna a rast cien energií, povedali sme, že ceny treba stropovať, domácnosti dotovať a ľudí všemožne chrániť. Znovu aj za cenu štátnych deficitov.
Nedá sa asi tvrdiť, že každé z týchto riešení bolo úplne chybné. Ale isto sa dá tvrdiť, že všetky dokopy vytvorili trpký inflačný kokteil, ktorý dnes nechtiac pijeme.
Súčasný svet Západu – aj Slovenska – je svetom nárokov, ktoré musia byť uspokojené aj za cenu nekrytých peňazí a dlhov. Už neuznávame, že kríza znamená dočasné uťahovanie opaskov, už chceme aj počas kríz žiť rovnako ako pred nimi. Túto paradigmatickú zmenu nášho správania dotiahla do dokonalosti nedávna verejnoprávna diskusia – moderátor v nej celkom vážne povedal, že ľudia napriek dávkam a balíčkom pomoci necítia, že by sa mali lepšie ako predtým. Toto je dnešok – počas krízy sa chceme mať lepšie ako pred ňou.
A politici na to počujú – svet dnešnej politickej diskusie sa už úplne zredukoval na súťaž o to, kto viac „pomôže ľuďom”. Vždy je, samozrejme, ľahšie rozdávať a zvyšovať deficity, než škrtať a robiť dočasne bolestivé reformy. Lenže dnešný pokrivený svet, ktorý je odpoveďou na naše nerealistické nároky, už tvrdo narazil – práve on je jedným z kľúčových dôvodov súčasnej inflácie, ktorá práve naše nároky rozmetá na prach. Lebo ak sme sa v posledných krízach chceli vyhnúť okamžitému bolestivému zákroku, dnes nám inflácia nenávratne berie z úspor aj výplat takú veľkú časť ich hodnoty, akú by nám úsporné balíčky nikdy nevzali.
Súčasnou infláciou sa sami výrazne ochudobňujeme, pretože sme prestali uznávať, že v krízach sa treba uskromniť. Hádam to teraz spoločne pochopíme.
Ak si predplatíte tlačený .týždeň na ďalší rok, pomôžete nám prežiť a robiť to, čo vieme. Vopred ďakujeme.
Inflácia nespôsobuje len zdražovanie. Pád Silicon Valley, problémy Credit Suisse a panika v bankovom sektore sú všetko následky tlačenia zlých peňazí. Okamžité riziko bankovej nákazy sa síce aspoň nateraz podarilo odvrátiť, ale čistenie systému nás ešte len čaká, hovorí analytik INESS-u Juraj Karpiš.
Skončila americká banka Silicon Valley Bank, nie najväčšia, ale stále veľká a významná banka. Postup bol veľmi rýchly. Najprv sa pokúsili získať od investorov peniaze, čo ale neprebehlo podľa predstáv. Následne prišla obava, či straty nie sú príliš veľké a nezožerú celý vlastný kapitál banky. Vo štvrtok začali vkladatelia húfne vyberať svoje vklady z banky. Bolo to také rýchle, že už v piatok poobede banku prebral americký regulátor do nútenej správy. Čiže kľakla veľká americká banka a pridali sa ďalšie regionálne banky. Až 90 percent vkladov nebolo garantovaných vládou, to znamená potenciál straty pre vyše 90 percent vkladateľov. Každý sa obával, aký signál to vyšle zvyšným bankám. Regulátor sa snažil nájsť „ženícha“, pokúsil sa SVB nanútiť niektorej z väčších bánk, čo sa nepodarilo. Regulátor preto vyhlásil, že všetky vklady sa bezpečne vyplatia a nikto nebude mať stratu – čiže zachovajú sa aj negarantované vklady. Odľahlo rizikovým investorom aj majiteľom startupov, ktorí mali v SVB uložené svoje peniaze. Regulátor chcel týmto krokom vyslať signál – nebežte na banky, všetko je v poriadku, nebudeme si predsa navzájom ubližovať. Pripravili tiež nový záchranný program.
Vždy, keď sa dejú takéto veci a centrálna banka prudko zabrzdí, tí najslabší vyletia na predné sklo ako prví. Môžete povedať, že je to chyba manažmentu, ale treba ísť hlbšie, prečo tam vôbec je sila, ktorá spôsobila beh na banku. A to sa nedá vysvetliť iba zlým vedením banky. To je iba súčasť príbehu, prečo SVB kľakla ako prvá, nie je to príčina.
Už minulý rok spľasla bublina na dlhopisoch a vládne dlhopisy stratili výrazne na cene, niektoré prišli dokonca o vyše 30 percent hodnoty. A predsa som okolo seba badal prekvapivý pokoj, nikto to neriešil. Už vtedy som hovoril, že v rôznych finančných inštitúciách sú mŕtvoly. Teraz ich začíname postupne objavovať. SVB je prvá mŕtvola, ktorá vyplávala na povrch. Dlhopisový trh nazývam matka všetkých bublín. A tá teraz praskla. Potenciálne straty vo finančnom sektore sú dva bilióny dolárov, teda dvetisíc miliárd. Tieto straty by zožrali celý majetok amerických bánk. Nie všetky americké banky sú na hrane krachu, viaceré sa proti tomuto riziku poistili, ale musíme sa pýtať, kto ponesie túto stratu? Mnohé banky to podcenili.
SVB zanikla a straty zatiaľ nevyzerajú príliš veľké. Ale problém je v systéme, to vie aj regulátor. Táto konkrétna banka nikoho nemusí zaujímať: americká centrálna banka Fed nezachraňovala SVB, ale celý finančný systém. SVB je iba malá banka, problémom je boj s infláciou. Aby infláciu dostali pod kontrolu, v USA zvýšili úrokové sadzby, čo viedlo k prudkému zabrzdeniu a stratám na dlhopisoch. Tie sú po celom svete. Nemôžeme sa tváriť, že v Európe alebo Japonsku nie sú, v Amerike sa iba ukázali ako prvé. Banky mali nakúpených veľa štátnych dlhopisov, lebo je to „bezrizikové“ aktívum.
„Najbohatší ľudia v Silicon Valley strávili výberom banky asi toľko času ako výberom obeda.“
Problém je po celom finančnom svete a nie je to malý problém. Minulý týždeň sa zastavilo obchodovanie na burze s takmer všetkými európskymi bankami, lebo padali. Keď začnú z bánk utekať vklady, akokoľvek zdravá banka môže kľaknúť. Veľké európske banky nemôžu skrachovať, štáty si to nedovolia. Kľúčovou informáciou pre mňa bolo, že dve gigantické banky – BNP Paribas a Société Générale – sa počas minulotýždňového obchodovania prudko prepadali.
Nehovorím, že je koniec sveta a treba bežať do banky vyberať peniaze. Problém je stále zvládnuteľný a vlády sa ho aj musia snažiť zvládnuť. Problémom sú dnes štátne dlhopisy. Nie je čas na paniku, ale bol by som ostražitý. Kedysi bola nízka inflácia a centrálne banky mali viac priestoru na riešenie takýchto problémov, aj keď by to znamenalo rýchlejší rast cien. Dnes tento priestor kvôli vysokej inflácii nemajú a nemôžu robiť čokoľvek. Ľudia v centrálnych bankách sú tiež len ľudia – často nevedia, čo sa presne deje a čo majú robiť. Ekonomika sa nedá riadiť, inak by bol Sovietsky zväz dnes veľmocou. Pravdepodobnosť, že centrálne banky urobia chybu, je vysoká.
Americké banky majú svoje špecifiká, napríklad mali veľa peňazí v dlhopisoch. Navyše, pri veľkých bankách je menšia šanca, že ich klienti začnú panicky opúšťať. V USA bojujú proti inflácii dvíhaním sadzieb, teda Fed ničí doláre, ale vytvára tým problémy pre malé banky. U nás je iná situácia: európske banky sú gigantické a regulátor bude najskôr hľadať, kde sú straty. Deutsche Bank alebo BNP Paribas sú veľké ako celá štátna ekonomika.
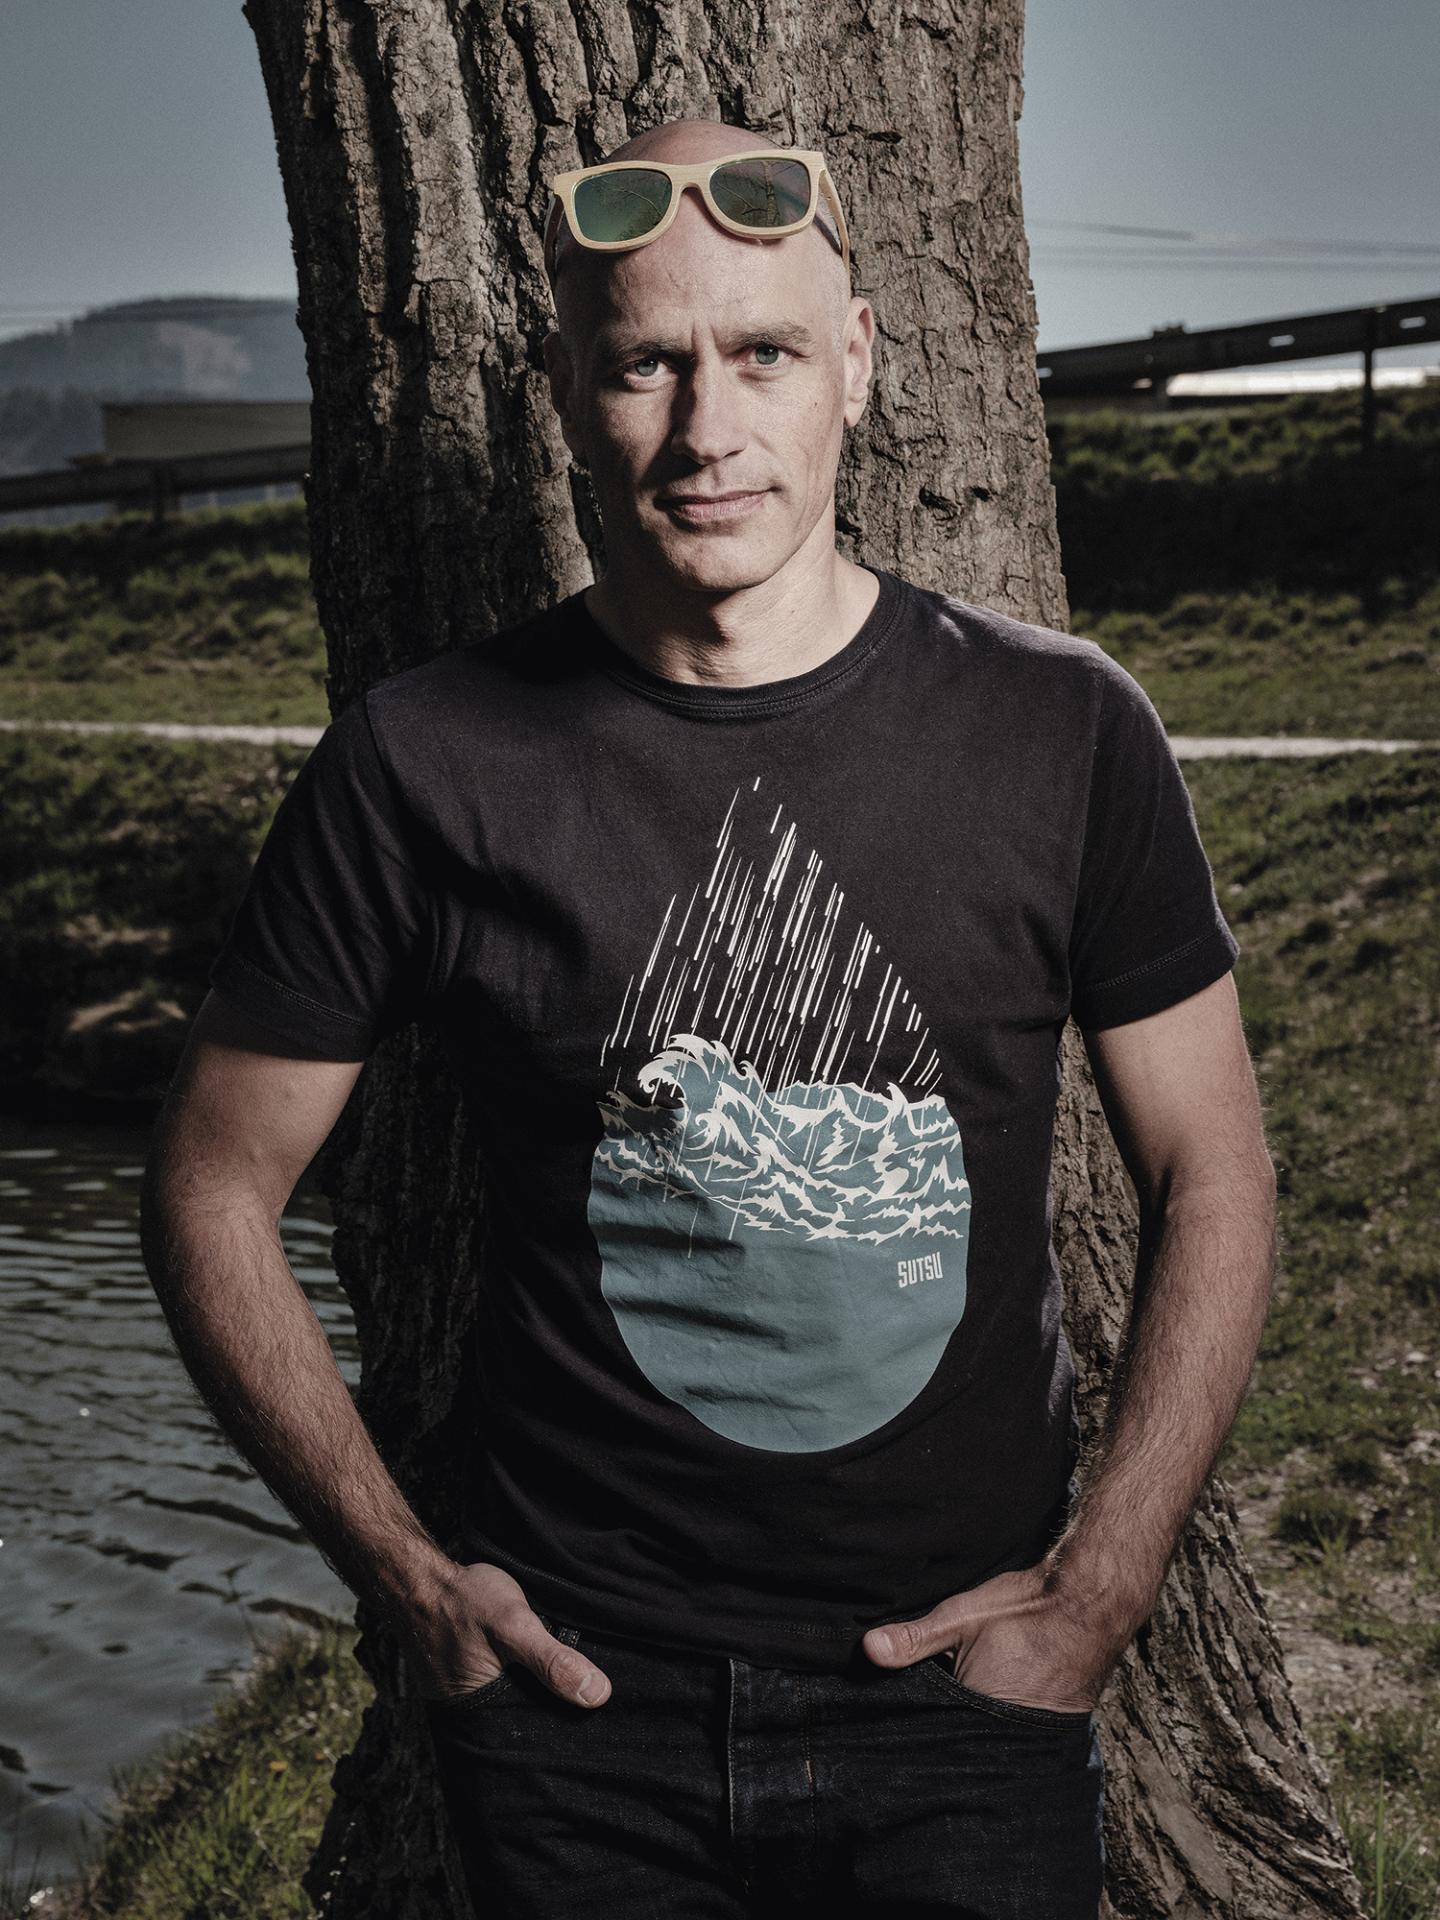
BORIS NÉMETH
Ale rozšírenie nákazy do Európy nie je automatické a stále to nie je katastrofická situácia. Katastrofické by to bolo vtedy, keby prišiel hlboký prepad ekonomiky a aj podniky a domácnosti by prestali splácať úvery. Pri takejto súhre faktorov by to bolo už celkom vážne. Zatiaľ nie je čas na paniku.
Paralela s finančnou krízou z roku 2008 je, že aj vtedy sa v USA dvíhali úroky, aby sa znížila inflácia. Uťahovali, až kým sa niečo nepokazilo, a až potom prestali. Ale najhoršie veci sa udiali potom. Dnes je to podobné. Banky sú ohrozené, boja sa a tento strach môže znížiť ich ochotu poskytovať nové pôžičky. Následky boja s infláciou však fungujú s odstupom. Problémy pri poslednej kríze sa začali v roku 2007, zlom prišiel až v roku 2008. Čiže otrasy na bankovom trhu môžu vyvolať skutočne negatívne dopady o pol roka alebo o rok.
Dnes je naša situácia špecifická v tom, že sa nachádzame po gigantickej peňažnej aj výdavkovej stimulácii a po pandémii je vo finančnom systéme obrovské množstvo novo natlačených peňazí. Nevieme, ako dlho dobrá nálada ešte môže trvať, ale vytriezvenie určite príde. To príde vždy po veľkých infláciách. Zvyšovanie úrokov povedie k ekonomickému spomaleniu a k poklesu ekonomiky a to problémy v bankovom systéme ešte zosilní.
Samozrejme, že z toho nemôžem vynechať zlé peniaze. Ja vidím krízy v sériách: každú ďalšiu ako pokračovanie predchádzajúcej finančnej krízy. Počas minulej finančnej krízy štáty podnikli záchranu bánk a zobrali straty na seba. Zároveň sa očakávanie nastavilo tak, že banky sú bezpečné. Najbohatší ľudia v Silicon Valley preto strávili výberom banky asi toľko času ako výberom obeda. Vôbec neriešili, čo SVB robí a ako funguje, dali tam desiatky až stovky miliónov dolárov.
„Dlhopisy sú matkou všetkých bublín, lebo v nich skončili následky všetkých predchádzajúcich finančných kríz.“
To, čo zažívame, je iba dôsledok riešenia predchádzajúcej krízy. Centrálna banka vytvorila nové peniaze a banky, ktoré ich mali zadarmo, ich investovali do štátnych dlhopisov. Štát bol spokojný, že mal nízke úroky a mohol míňať; banky boli spokojné, lebo mali „bezrizikové“ aktívum s nejakým výnosom. Keynes hovoril, že v dlhodobom horizonte sme všetci mŕtvi. No ale situácia sa otočila a ten dlhodobý horizont je tu. Počas pandémie sa výdavky štátov splácali tlačením peňazí a teraz zažívame trest v podobe rýchlo rastúcich cien a praskajúcich bublín v aktívach. Podľa mňa sú dlhopisy matkou všetkých bublín, lebo v nich skončili následky všetkých predchádzajúcich finančných kríz. Uvidíme, ako sa budú riešiť straty z jej spľasnutia. Dôvodom je, že na „bezpečných“ dlhopisoch narástli úroky, poklesli ich ceny a z toho sú teraz tieto problémy. Začali rásť úroky a my sme na začiatku zimy finančného cyklu.
Presne tak. Bublina spľasla, mŕtvoly sú tam, no ešte nevieme, kde presne. Teraz len čakáme, odkiaľ to začne smrdieť. Už sa to stalo a nedá sa s tým nič urobiť. Ešte neprišlo ekonomické spomalenie, ale matka všetkých bublín už spľasla. Straty tu už sú a momentálne ide o to, kto ich uhradí a kde všade sa nachádzajú.
Hrozí, lebo americkým bankám pokles cien dlhopisov zjedol veľa z vlastného kapitálu. Samozrejme, čím viac kapitálu, tým väčšia nárazníková zóna na možné straty. Problém by mali mať ale aj európske banky, keďže ony tiež držia dlhopisy a ceny klesli aj pri iných dlhodobých aktívach. Vklady v bankách sú už citlivejšie. Pokiaľ má sporiteľ peniaze v banke a nedostane od nej úroky, tak si peniaze radšej vyberie, dá ich do peňažného fondu alebo na burzu a kúpi si americký dlhopis s výnosom štyri percentá. Chce, nech mu peniaze radšej dlhuje americká alebo nemecká vláda ako nejaká banka.
Doteraz boli úroky na dlhopisoch na nule, dnes ale máme možnosti, kam dať peniaze aj s výnosom. Bankám tak budú odchádzať vkladatelia a ony budú musieť vyššími úrokmi presviedčať ľudí, aby u nich zostali. Ak budú mať problém s únikom vkladov, napríklad z dôvodu strachu o životaschopnosť banky, tak budú musieť predávať po častiach svoj majetok. Možno budú musieť predávať aj pod cenu a vykázať straty. Presne to sa stalo pri SVB.
Toto je najdlhšia a najvyššia inflácia, ktorá nikdy nemala existovať. Pôvodne mala byť iba prechodná a neviem, čo všetko sa o nej ešte pohovorilo. V USA dosiahla inflácia vrchol minulý rok. Hoci už klesá, na dve percentá sa tak rýchlo zrejme nevráti. Inflácia zvykne byť zažratá. Akonáhle sa poruší tabu a usadí sa to v hlavách ľudí, tí si začnú pýtať ešte viac a je omnoho ľahšie meniť ceny. V Európe som o vrchole inflácie nehovoril a doteraz o ňom neviem hovoriť na sto percent. Všetci dúfame, že sme na vrchole, ale je to skutočne tak? Februárové čísla v Európe sú jedno negatívne prekvapenie za druhým aj napriek klesajúcim cenám energií. To je to, na čo sa šéfka Európskej centrálnej banky ECB Christine Lagardeová vyhovára, prečo začala úroky dvíhať o rok neskôr ako šéf Fedu Powell.
Lagardeová je síce právnička, nie ekonómka, ale má pod sebou PhD. ekonómov a ja by som očakával, že títo ekonómovia uveria vlastným ekonomickým teóriám. Po extrémnom fiškálnom a monetárnom stimule očakáva vysokú cenovú infláciu hádam každá relevantná ekonomická teória. Ekonómovia v centrálnych bankách však zabudli na ekonomické teórie a uverili grafom. Veď nebola inflácia doteraz, nebude ani zajtra, povedali si. Považujem to za obrovské ekonomické zlyhanie.
Po príchode cenovej inflácie si aspoň americká centrálna banka nasypala popol na hlavu, no ECB sa ešte rok tvárila, že sa jej to netýka. Lenže keď máte infláciu štyrikrát vyššiu, ako ste chceli, a vy tvrdíte, že sa vás to netýka, je to nezodpovedné. Otvorene hovorím, že Lagardeovej kroky sú buď nekompetentné, alebo nezodpovedné. Vojna na Ukrajine problém rastúcich cien zhoršila, ale nebola jeho príčinou.
Ja rozumiem politickým krokom, chápem, že nechcete spomaľovať ekonomiku dvíhaním úrokov, keď máte voľby v Taliansku s obrovskými dlhmi a nemáte nástroj na záchranu talianskej vlády. Tomu rozumiem. Ale Lagardeová nie je politička, ona je centrálna bankárka a mala sprísňovať. ECB urobila obrovskú chybu a len teraz to dobiehajú.
Dúfam, že my v Európe už máme vrchol inflácie za nami. Na Slovensku však máme horší inflačný problém ako Česká republika, ktorá začala s infláciou bojovať omnoho skôr. Podobne je to aj inde. Po roku 2020 americká centrálna banka Fed prefinancovala polovicu výdavkov vlády USA. Boli to gigantické stimuly, ktoré sa pretavili do vysokej inflácie. Tentoraz to nešlo bankám do trezorov, ale rovno ľuďom. Prvý covidový šek bol 1800 dolárov, druhý 1500 dolárov: helikoptérové peniaze, ktoré ľudia rovno minuli, čím ceny vzrástli. Začiatkom roku 2021 som hovoril, že nás čaká vysoká inflácia, a ľudia si ťukali na čelo a obávali sa naopak poklesu cien. Vtedy boli lockdowny a napriek tomu rástli ceny všetkých komodít. Aj keď nie ste ekonóm, v takej situácii musíte pochopiť, že ide vysoká inflácia.
Už je pomerne neskoro. V lete 2021, keď ešte centrálne banky popierali príchod vysokej inflácie, som v mojom newsletteri Zlé peniaze, dobrý život napísal postup inflačnej sebaobrany v osobných financiách. Prvým bodom bolo „nedotýkajte sa štátnych dlhopisov ani vidlami“. To sa už naplnilo a rok 2022 bol najhorší pre štátne dlhopisy za posledných sto rokov. Dnes sú už lacnejšie. Druhá vec bola, choďte si vypýtať zvýšenie platu, lebo inflácia bude oveľa vyššia, ako si ekonómovia a investori myslia. Písal som, že ani akcie nebudú ochranou, lebo ich ceny tiež trpia rastúcimi úrokmi. Posledná vec pre obyčajných ľudí bola, zafixujte si úroky na hypotéke. Najväčšie finančné riziko pre bežných ľudí je hypotéka. Je to čistý dlh, ktorý utrpí rastom úrokov. Keď máte nemenný plat a narastie vám splátka hypotéky, môže vás to donútiť k predaju bytu. V podstate sa vám môže stať presne to, čo zažila minulý týždeň SVB. Dnes v čase nedostatku likvidity a veľkej neistoty sú peniaze kráľom. Či už v podobe hotovosti, vklade v banke do 100-tisíc, štátneho dlhopisu bezpečnej krajiny alebo zlata. Je dobré vedieť používať aj alternatívny, súkromný decentralizovaný platobný systém – bitcoin.
Pred schovávaním sa kvôli vysokej inflácii do nehnuteľností som tiež klientov v roku 2021 varoval. Väčšina nehnuteľností sa financuje cez hypotéku. Keď vám rastú úroky, nepotrebujete byť génius, aby ste pochopili, že nehnuteľností sa bude predávať menej a ceny zrejme poklesnú. Pokiaľ ide o ľudí, čo majú na účte iba pár tisíc eur, tí by sa mali pripraviť na horšie ekonomické časy, udržať si zamestnanie a byť schopní splácať splátky. So zamestnávaním to možno nebude také ľahké. Určite ale nechcem, aby to vyznelo, že vyvolávam paniku. Problém je vážny, ale nie kritický.
Ľudí s vysokými splátkami úverov to udrie ako kladivo. Všetko závisí od toho, kedy začnú centrálne banky zvládať inflačný problém. Vyššie úroky sú tu na roky, nie na niekoľko mesiacov. Očakávam, že minimálne päť rokov, ale možno už vôbec za môjho života také nízke úroky, ako sme mali donedávna, nezažijeme. Trh čaká, že sa inflačný problém vyrieši v priebehu budúceho roka, podľa mňa to potrvá dlhšie. Môj stredný scenár je, že sa k takto nízkym úrokom počas nasledujúcich piatich rokov nevrátime. Inflácia je popletenie investorov a podnikateľov a chyby v ekonomike sa zvyknú čistiť práve recesiou. Momentálne by som počítal s recesiou, možno aj s niečím vážnejším.
BORIS NÉMETH
je ekonomický analytik a spoluzakladateľ think-tanku INESS. Vyštudoval Fakultu manažmentu Univerzity Komenského so špecializáciou Finančný manažment. Pred nástupom do INESS-u pôsobil v komerčných finančných inštitúciách na Slovensku aj v zahraničí. V INESS-e má na starosti finančný systém, monetárnu politiku a euro. V rámci dlhodobej špecializácie na fungovanie finančného systému detailne sledoval a komentoval krízové dianie, čím prispel k ekonomickému vzdelávaniu na Slovensku. Časopis .týždeň ho označil za osobnosť roku 2011. Bol členom krízového ekonomického štábu ministra financií a krízovej ekonomickej rady ministra hospodárstva. V roku 2015 vydal ekonomický bestseller Zlé peniaze – sprievodca krízou, vo februári 2021 mu vyšla kniha Ako na zlato – praktický sprievodca sporením v zlate.
Vojna je stará ako sama civilizácia a vždy bola drahá. Aj Abraham Lincoln riešil dilemu: ako financovať armádu Únie? Odpoveďou boli nové nástroje jeho ministra financií, ktoré navždy zmenili finančný systém: americké štátne dlhopisy.
v antike sa vojny financovali z vreciek toho-ktorého cisára, alebo ich vykryla štátna pokladnica. Po stredoveku však náklady na boj stúpli a panovník si na ne vždy musel sčasti požičať – napríklad od bankárov. Tým musel sľúbiť, že zaplatí dlžobu.
Čo sa v tomto zmenilo počas americkej občianskej vojny? Veľa, a dalo by sa to zhrnúť pod pojem štátne dlhopisy Únie. Ale viac ako o vojnu tu ide o spôsob, akým sa celý americký štát posunul k omnoho centralizovanejšiemu riadeniu. Roger Lowenstein tejto téme venoval celú knihu Ways and Means: Lincoln and His Cabinet and the Financing of the Civil War (Metódy a prostriedky: Lincoln a jeho cabinet a financovanie občianskej vojny). My si o nej niečo povieme v tomto texte.
Nástrojom histórie, ktorý spomínaný posun k centralizácii riadil, bol istý Salmon Chase – minister financií v administratíve prezidenta Lincolna. Keď nastúpil do úradu, federálna vláda sa k americkej ekonomike správala odťažito – ako pozorovateľka. Keď z funkcie odchádzal, z vlády sa stal reálny hráč – a tej roly sa už nikdy nevzdala.
Chase po sebe zanechal zmenený menový systém: vytvoril aktívny trh s americkými štátnymi dlhopismi, ktorý dnes tak uľahčuje požičiavanie, že takmer úplne eliminoval tesnú súvislosť medzi konaním federálnej vlády a priamou požiadavkou na voličov, aby jej to uhradili.
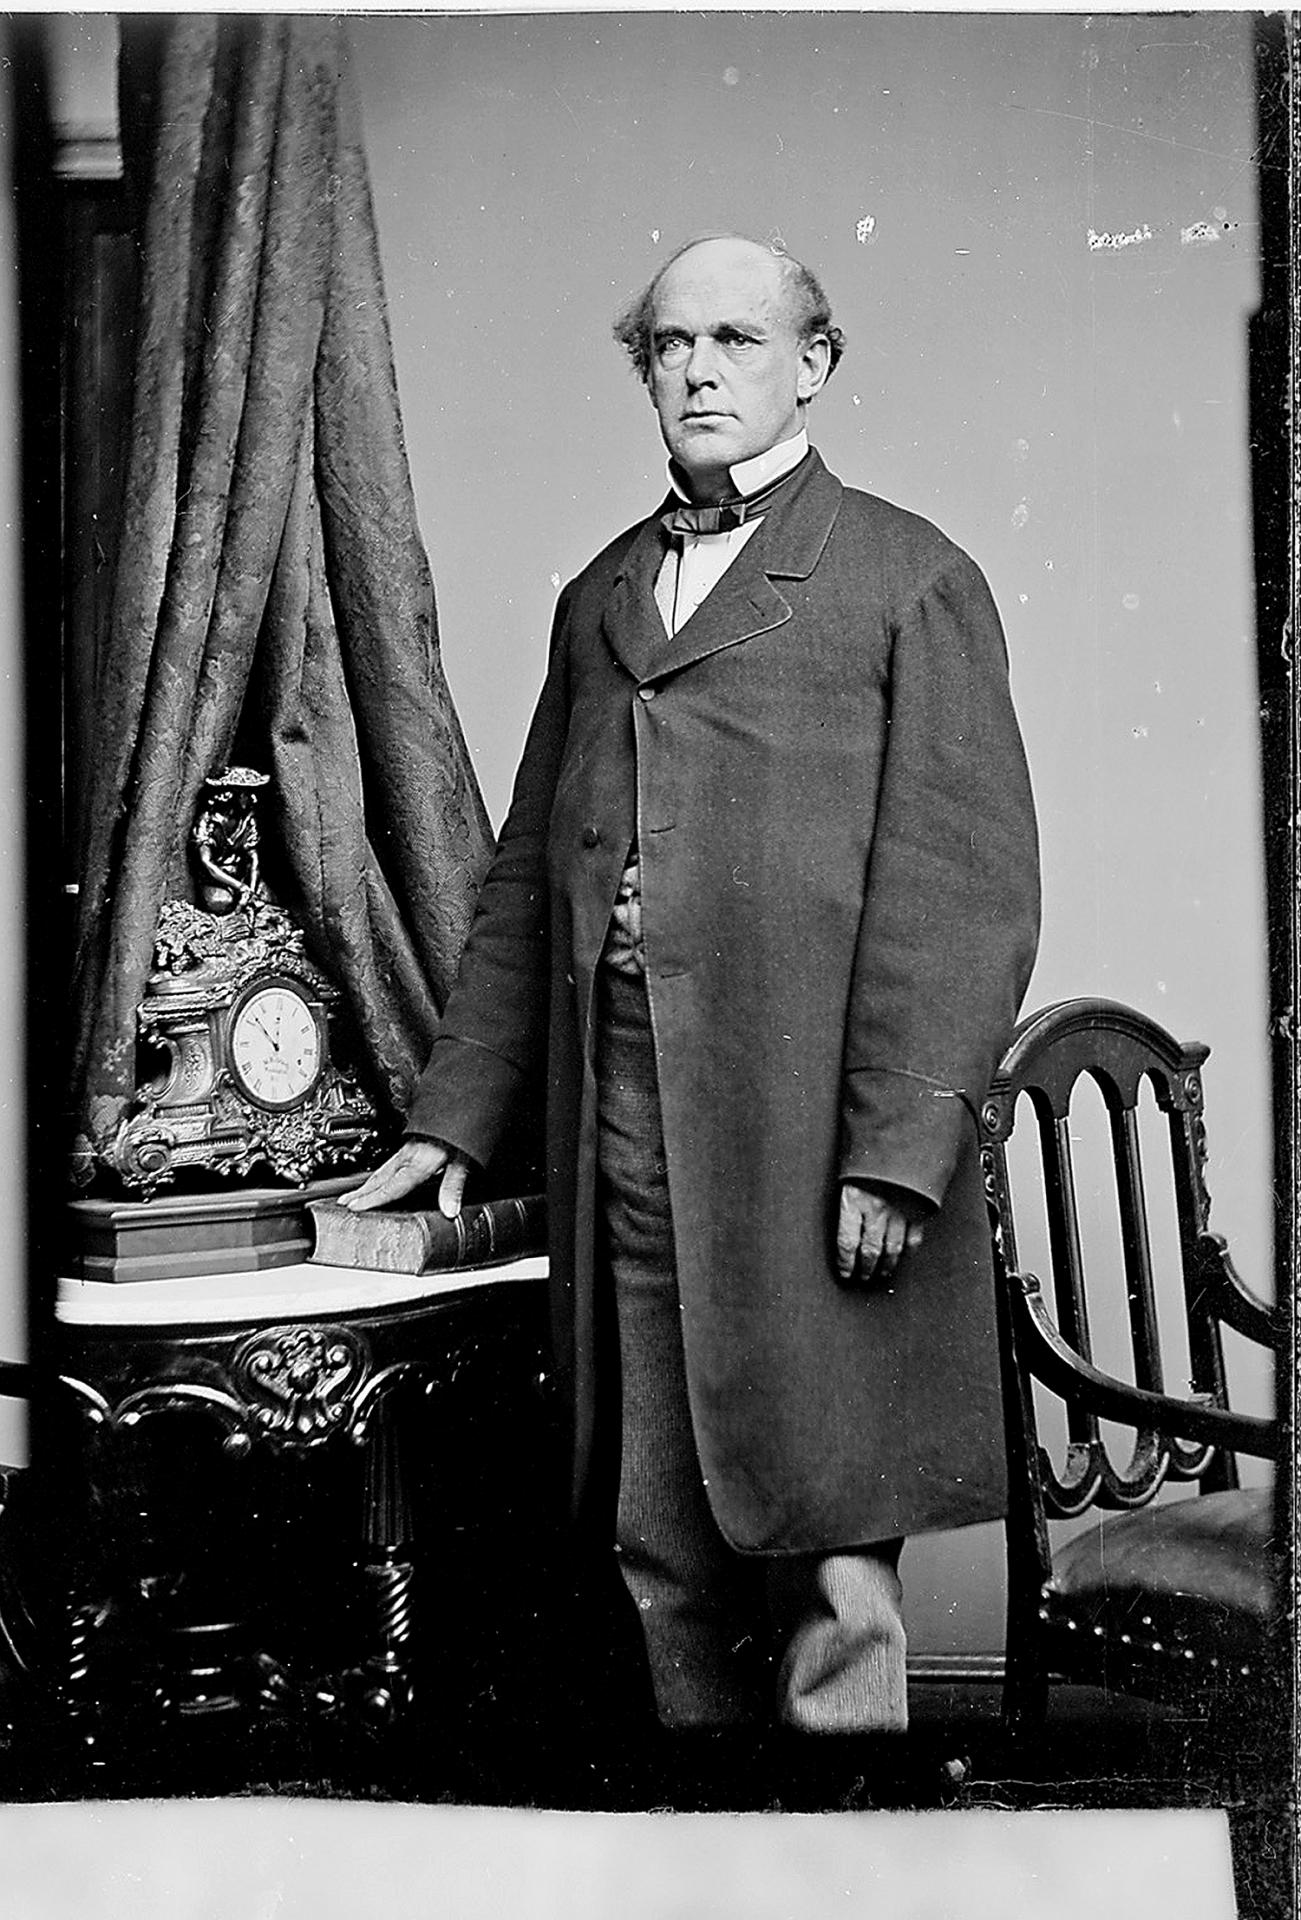
SMITH COLLECTION/GADO/GETTY IMAGESSalmon Portland Chase, americký sudca, právnik, politik, autor vládnych dlhopisov, v roku 1863.
Je pravdepodobné, že Chase nechcel vyvolať finančnú revolúciu. Ak vôbec o financiách uvažoval, tak dosť rozporuplne. Ako verný republikán sa držal toho, čo si o pokroku štátu myslel Alexander Hamilton: že ho má podporovať vláda. Ale zároveň mal, tak ako prezident Andrew Jackson, podozrievavý postoj k financiám a z morálnych dôvodov preferoval kryté peniaze. Chase však predovšetkým chcel, aby Sever vyhral vojnu, a nebál sa pre to urobiť prakticky všetko.
V roku 1860 bol HDP Spojených štátov amerických, ak ho odhadneme modernou metodikou, vo výške cca 4 miliardy dolárov. Dve tretiny produkoval Sever, jednu tretinu Juh. Hodnota produkcie bavlny, najväčšieho aktíva Juhu, predstavovala cca 200 miliónov dolárov, teda 15 percent ročného HDP vzbúreneckých štátov. Jej dôležitosť by sa dnes dala porovnať len so zdravotníctvom a výrobou farmaceutík. Federálna vláda na daniach vybrala biednych 50 miliónov ročne – máličko nad 1 percento HDP – a to všetko takmer výlučne z dovozných ciel. Po začiatku vojny táto suma klesla pod 40 miliónov ročne. Ešte neexistovala daň z príjmu.
Salmon Chase v prvý deň vo funkcii zistil, že riadi financie vlády, ktorá, ako ho upozornil Lincoln, má prázdnu kasu a vojnu na krku. Chase sa nezľakol – asi aj vďaka vlastnej nevedomosti o rozsahu problému. A napokon sa mu podarilo ročne predať vládne dlhopisy v hodnote vyše pol miliardy dolárov – na tú dobu herkulovský čin!
V dejinách bolo požičiavanie bojujúcim panovníkom vždy riskantné a veriteľ to neraz oľutoval. Napríklad florentská banka Peruzzi, ktorej partneri financovali náklady anglického kráľa Eduarda IV., prišla o všetko, keď sa Eduard rozhodol, že vrátiť dlh by bolo pod dôstojnosť monarchu. Iní, ako vlasteneckí občania, ktorí si v roku 1942 kupovali dvojpercentný americký štátny dlhopis, dostali svoje peniaze, akurát o polovicu znehodnotené. Inflácia je súčasťou vojny.
Bankári s týmto poznaním žili, preto sa od nich Chase nedočkal srdečného prijatia, keď v auguste roku 1861 prišiel s neuveriteľnou požiadavkou: chcel pôžičku v sume 150 miliónov dolárov v zlate. Bez zábezpeky. Aspoň že nepýtal všetko naraz, ale v troch tranžiach o sume 50 miliónov dolárov do konca roka. A utešoval bankárov, že vojna dlho nepotrvá, takže celú sumu možno ani potrebovať nebude.
„Čo sa týka Chaseových reforiem finančného sektora, všetky sú dodnes platné. “
Newyorskí bankári s ťažkým srdcom vyplatili prvých 50 miliónov, ale žiadali úrok 7,3 % (svetový štandard bezrizikových pôžičiek vtedy predstavoval britský štátny dlhopis s tzv. pozláteným okrajom a predával sa za cca. 5 percent). To, čo si Chase vyjednal, by bol dnes dlhopis hodnotený ako Baa – len stupienok nad tzv. junk bondmi.
Predaj dlhopisov sa rozbiehal dosť pomaly, a keď sa po bitke pri Bull Rune, ktorú vyhral Juh, vyparila aj predstava krátkej vojny, nepredávali sa skoro vôbec. Vkladatelia v tých bankách, ktoré dlhopisy vydali, sa vydesili. A spustili beh na banky – v panike vyberali vklady.
Rok 1862 bol údajne najhorší v amerických dejinách. Chase by bol súhlasil – 1. januára nemal za čo splniť úlohu, ktorú mu dal prezident. Denne míňal na vojnu viac ako 1 milión dolárov a na trh s dlhopismi ho už nepustili. Kongres odsúhlasil 100 miliónov dolárov v krátkodobých dlhopisoch – ale tie už minul. A musel platiť vojsku aj súkromným kontraktorom dlžobnými úpismi, čo bolo veľmi dočasné riešenie.
Tu zasiahol republikánmi ovládaný Kongres. Elbridge Spaulding za štát New York navrhol, aby ministerstvo financií dostalo právomoc vydávať bezúročné dlhopisy – v zásade bankovky. Nedali by sa vymeniť za zlato, ale boli by použiteľné ako legálne platidlo na vyplatenie akéhokoľvek dlhu. Inými slovami – bola to štátna mena. Zákon bol podpísaný v máji roku 1862. Vpredu bol na bankovkách portrét Chasea. Všelikoho prekvapilo, že tieto jednodolárové bankovky sa začali široko akceptovať na americkom Severe, dokonca aj v niektorých oblastiach Juhu. Nedali sa vymeniť za zlato, ale občania si za ne zlato mohli kupovať – a aj si ho kupovali. Cena zlatého dolára sa počas vojny kde-tu vyšplhala až na dve papierové dolárovky, čo bral Chase ako osobnú urážku.
Odrazu bolo peňazí v obehu viac a ekonomika Severu sa vyhrabala z najhoršieho. Ale ešte väčší bol dlhodobý význam bankoviek. Keďže ich verejnosť prijala, americké ministerstvo financií získalo po prvý raz moc vydávať skutočne bezrizikové dlhopisy. Dlhopisy boli splatné v bankovkách a ministerstvo financií so súhlasom Kongresu držalo v rukách tlačiareň bankoviek. Istý čas trvalo, kým vznikol plynulý sekundárny trh, ale potom už mohlo ministerstvo tlačiť tie obrovské sumy, ktoré dnes poznáme pod názvom štátny dlh.
Chase mal okamžite o 150 miliónov dolárov viac na míňanie, ale pretrvávajúci problém mu tie peniaze nevyriešili. Investori sa totiž jeho dlhopisov stále stránili – asi si neboli istí, či tie papierové peniaze budú mať dostatočnú kúpnu silu. Úrokové sadzby v tom čase neurčoval trh. Aspoň spočiatku ich stanovoval sám Chase a u toho sa nedôvera k bankárom snúbila s devótne kresťanskou nechuťou prijímať úroky. Preto bol celú vojnu predaj štátnych dlhopisov raz hore, raz dole – a celkom logicky sa spájal s výkonmi armády Severu. Vždy, keď sa zdalo, že vojna sa skončí, predávali sa, a keď Juh vyhral nejakú tú bitku, nik o ne ani nezavadil. Chase si napokon musel obstarať pomocníka: stal sa ním Jay Cooke, bonviván, ale kreatívny predajca dlhopisov, ktorý mu – a vlasti – urobil počas vojny dobrú službu.
V roku 1862 uľahčil Kongres Chaseovi financovanie vojny aj tým, že odhlasoval prvú daň z príjmu. Nešlo to ľahko – v národe, ktorý vlastne na proteste proti daniam vznikol, sa nič iné nedalo čakať. Ale napokon sa celkový výber daní dostal až na nejakých 100 miliónov ročne, čo zmiernilo obavy potenciálnych veriteľov, či bude ministerstvo financií schopné splatiť svoj dlh.
Mimochodom, neporovnateľne náročnejšie to mal Chaseov náprotivok – minister financií vzbúrených štátov Juhu Christopher Memminger. Tiež skúšal predávať štátne dlhopisy, ale kto by také niečo kupoval? V prípade víťazstva Juhu by ich samozrejme mohla vyplatiť federálna vláda (pod nadvládou Južanov). Ale Juh ako porazená strana by stratil všetko. Takže nič pre bankárov, skôr pre úplných hazardérov. Navyše, Memmingerovi neuľahčili štáty Konfederácie cestu žiadnou daňou z príjmov – o nič také nemala vláda Juhu záujem. Pár dlhopisov predal v Londýne, keď sa zdalo, že Juh vyhráva (tesne po spomínanej bitke pri Bull Rune).
Okrem toho mal už len tlačiareň a aj ju využíval: v priebehu vojny vytlačil peniaze Juhu asi v hodnote 4 miliárd dolárov. A zopár miliónov dokonca získal za zvláštny produkt: dlhopisy, ktoré boli kryté bavlnou. Zvláštny preto, že držitelia dlhopisov boli v Londýne a doprava bavlny z New Orleans k nim bola znemožnená – námorníctvo Únie totiž Juhu samozrejme neslúžilo.
Chase, autor vládnych dlhopisov Severu, nového systému financovania vojny, však nebol pre prezidenta ideálnym podriadeným. Bolo medzi nimi napätie a on štyrikrát za tie tri roky, čo strávil v úrade ministra, podával Lincolnovi rezignáciu. Tú piatu Lincoln napokon prijal.
Lowenstein vo svojej knihe o Chaseovi zaujímavo píše aj o tom, čo bolo jeho veľkým koníčkom: pláne, ako sa stať prezidentom. Chase kampaňovaniu venoval všetok voľný čas a Lowenstein špekuluje, čo sa mohlo odohrať inak, keby Chase ozaj vyhral voľby. Ale nedošlo k tomu – napríklad preto, že Chaseovi chýbala trpezlivosť na pestovanie konsenzu. Bol to, skrátka, radikál. Dokonca bol veľkým fanúšikom myšlienky, aby Únia po porážke Juhu vyvlastnila všetky južanské plantáže a rozdelila ich medzi bývalých otrokov. Netušíme, ako by to bolo dopadlo, či by to bolo riešenie alebo zárodok nových konfliktov. Lincoln mal totiž vždy predstavu, že štáty Juhu sa majú vrátiť do Únie ako v podstate rovnocenné subjekty. Chase v nich videl dobyté územie.
Čo sa týka Chaseových reforiem finančného sektora, všetky sú dodnes platné. Po vojne sa ich niekoľko jeho nasledovníkov v úrade ministra financií pokúsilo zrušiť, ale moc, ktorá z nich pre štát plynula, bola príliš veľká, aby sa jej akákoľvek vláda dobrovoľne vzdala. Obchod s americkými štátnymi dlhopismi rástol a dnes je jadrom kapitálového trhu, ktorého hĺbke a likvidite zodpovedá len trh so štátnymi dlhopismi Veľkej Británie.
Detail na záver: sám Chase mal výhrady k odpojeniu dolára od krytia zlatom a v roku 1878, už po jeho odchode z ministerskej funkcie, sa zlatý štandard obnovil. Ale po roku 1933 sa administratíva prezidenta Roosevelta rozhodla vrátiť do hry fiat menu.
Paul DeRosa prednáša ekonómiu na Columbia University a píše o ekonomických témach.
Článok uverejňujeme krátený s láskavým dovolením www.americanpurpose.com v rámci našej dlhodobej spolupráce.