
pavol má päťdesiatosem rokov a na účte päťdesiattisíc eur. Nenašetril ich naraz – časť je z odmien, niečo z predaja chaty po rodičoch, zvyšok z rokov, keď jednoducho minul menej, než zarobil. Konkrétny plán s nimi nemá. Vie len, že ich chce mať po ruke, keby sa niečo stalo. Nič také sa však nestalo už šiesty rok a peniaze za ten čas neurobili takmer nič.
Pavol nie je výnimka. Na bežných účtoch slovenských domácností leží približne 35,5 miliardy eur, teda takmer deväťtisíc na každého obyvateľa. Táto suma medziročne ďalej rastie. Úrok na bežných účtoch sa pritom dlhodobo drží len tesne nad nulou. Sú to teda peniaze, ktoré sú síce neustále v pohotovosti, ale aj táto pohotovosť má svoju cenu. Tú však na výpise z účtu nevidno. V anglosaskom svete sa jej hovorí cash drag, teda brzda, ktorou hotovosť spomaľuje rast majetku. Po slovensky by sa dala nazvať daňou z opatrnosti. Platí ju každý, kto drží v pohotovosti viac, než naozaj potrebuje. Na výpise z účtu ju však neuvidí.
„Keď sa ľudí spýtame, prečo majú celé úspory na bežnom účte, väčšinou nevedia presne odpovedať. Nie je to rozhodnutie, ale zvyk. Tie peniaze tam zostali, lebo ich nikto nikam neposlal,“ hovorí Michal Kiska, podpredseda predstavenstva spoločnosti Zinc Euro. „Banka sa na to nespýta a človek sám seba väčšinou tiež nie.“
rezerva a peniaze, ktoré len čakajú
Za týmto zvykom je mechanizmus, ktorý behaviorálna ekonómia nazýva mentálne účtovníctvo. Nositeľ Nobelovej ceny Richard Thaler ukázal, že peniaze v hlave nevnímame ako jednu sumu, ale ako oddelené kôpky s vlastnými pravidlami. Úspory sú pre mnohých jedna nedotknuteľná kôpka s nálepkou „pre istotu“. Siahnuť na ňu sa zdá riskantné, a tak sa radšej nerobí nič. V skutočnosti však úspory plnia dve rozdielne úlohy a každá si vyžaduje iné zaobchádzanie.
Prvou úlohou je rezerva. Finanční poradcovia sa zhodujú, že by mala pokryť tri až šesť mesiacov bežných výdavkov a mala by byť dostupná hneď. Napríklad pri strate práce, chorobe či pokazenom aute. Vtedy je okamžitá dostupnosť dôležitejšia než výnos. Rezervou na viac ako päť mesiacov podľa prieskumov disponuje viac ako štvrtina slovenských domácností. To, čo majú odložené nad tento rámec, už rezervou nie je. Sú to peniaze, ktoré len čakajú, a pri nich sa poradie priorít obracia.
„Odporúčame jednoduchý test: spomeňte si na posledný väčší nečakaný výdavok a na to, koľko vás stál. Väčšina ľudí zistí, že rezerva tvorí menšiu časť ich úspor, než si mysleli,“ hovorí Michal Kiska s tým, že rezerva má pre investora aj menej zrejmý význam. „Kto ju nemá, pri prvom probléme siahne na investíciu a ukončí ju skôr, než prinesie, čo mala. Rezerva teda nechráni len domácnosť, ale aj samotnú investíciu,“ upozorňuje.
Ak si náš figurant Pavol ponechá pätnásťtisíc eur ako rezervu, zostane mu tridsaťpäťtisíc, na ktoré podľa všetkého ďalšie roky nesiahne. Otázka teda nie je, či investovať všetko alebo nič, ale ktorá časť peňazí môže začať pracovať.
úspory s výplatným termínom
Pri investovaní takmer každého zaujíma riziko a výnos. Menej ľudí si už položí otázku, kedy sa výnos reálne vráti. Peniaze na bežnom účte sú dostupné okamžite, no nezarábajú takmer nič. Sporiaci účet prinesie o niečo viac, no spravidla menej, než koľko zoberie inflácia. Akcie môžu rásť, ale aj klesať, a zisk je dovtedy len číslom na obrazovke. V rukách ho má investor až v momente, keď akcie predá, a to sa nezriedka udeje v nevhodnej chvíli. Termínovaný vklad či dlhopis vyplatia úrok spravidla raz ročne alebo až na konci.
Tých istých tridsaťpäťtisíc by na bežnom účte prinieslo za rok nanajvýš niekoľko desiatok eur. Investovanie so Zinc Euro do spotrebiteľského financovania funguje inak. Investor si môže zvoliť, že výnos bude dostávať každý mesiac. Ak by teda Pavol vložil svojich tridsaťpäťtisíc pri zhodnotení osem percent ročne, dostával by približne 230 eur mesačne pred zdanením. Nie je to suma, ktorá zmení život, no prichádza pravidelne a bez toho, aby musel čokoľvek predávať alebo sledovať, čo práve robia trhy.
„Nemalá časť našich investorov si volí práve mesačnú výplatu. Často sú to ľudia tesne pred dôchodkom alebo krátko po ňom, pre ktorých je to stabilný doplnok k penzii,“ vysvetľuje Michal Kiska. „Iní ňou pravidelne podporujú deti, ktoré si zakladajú vlastnú domácnosť. Pre nich je výnos od začiatku určený na konkrétnu vec, nie na číslo vo výpise,“ priblížil. Mesačná výplata pritom nie je povinnosť. Kto výnos nepotrebuje, môže si ho nechať pripisovať ročne alebo až na konci investičného obdobia a nechať ho ďalej zarábať.
za výnosom sú bežné nákupy
Investovaním do spotrebiteľského financovania investor nefinancuje firmy na burze ani sľubné technológie, ale bežné nákupy Slovákov. Môže to byť práčka, chladnička, ojazdené auto, ale aj nová kuchyňa či rekonštrukcia kúpeľne. Sú to prevažne pôžičky v priemere okolo 1 500 eur, ktoré sú splácané každý mesiac. Keďže výnos kopíruje rytmus splátok, tiež môže investorovi chodiť každý mesiac.
„Financovanie spotreby bolo dlho výsadou bánk. Dnes sa k nemu dostane aj bežný investor – a s ním aj k jeho hlavnej prednosti: práčku si ľudia kúpia aj vtedy, keď burzy padajú,“ konštatuje Michal Kiska.
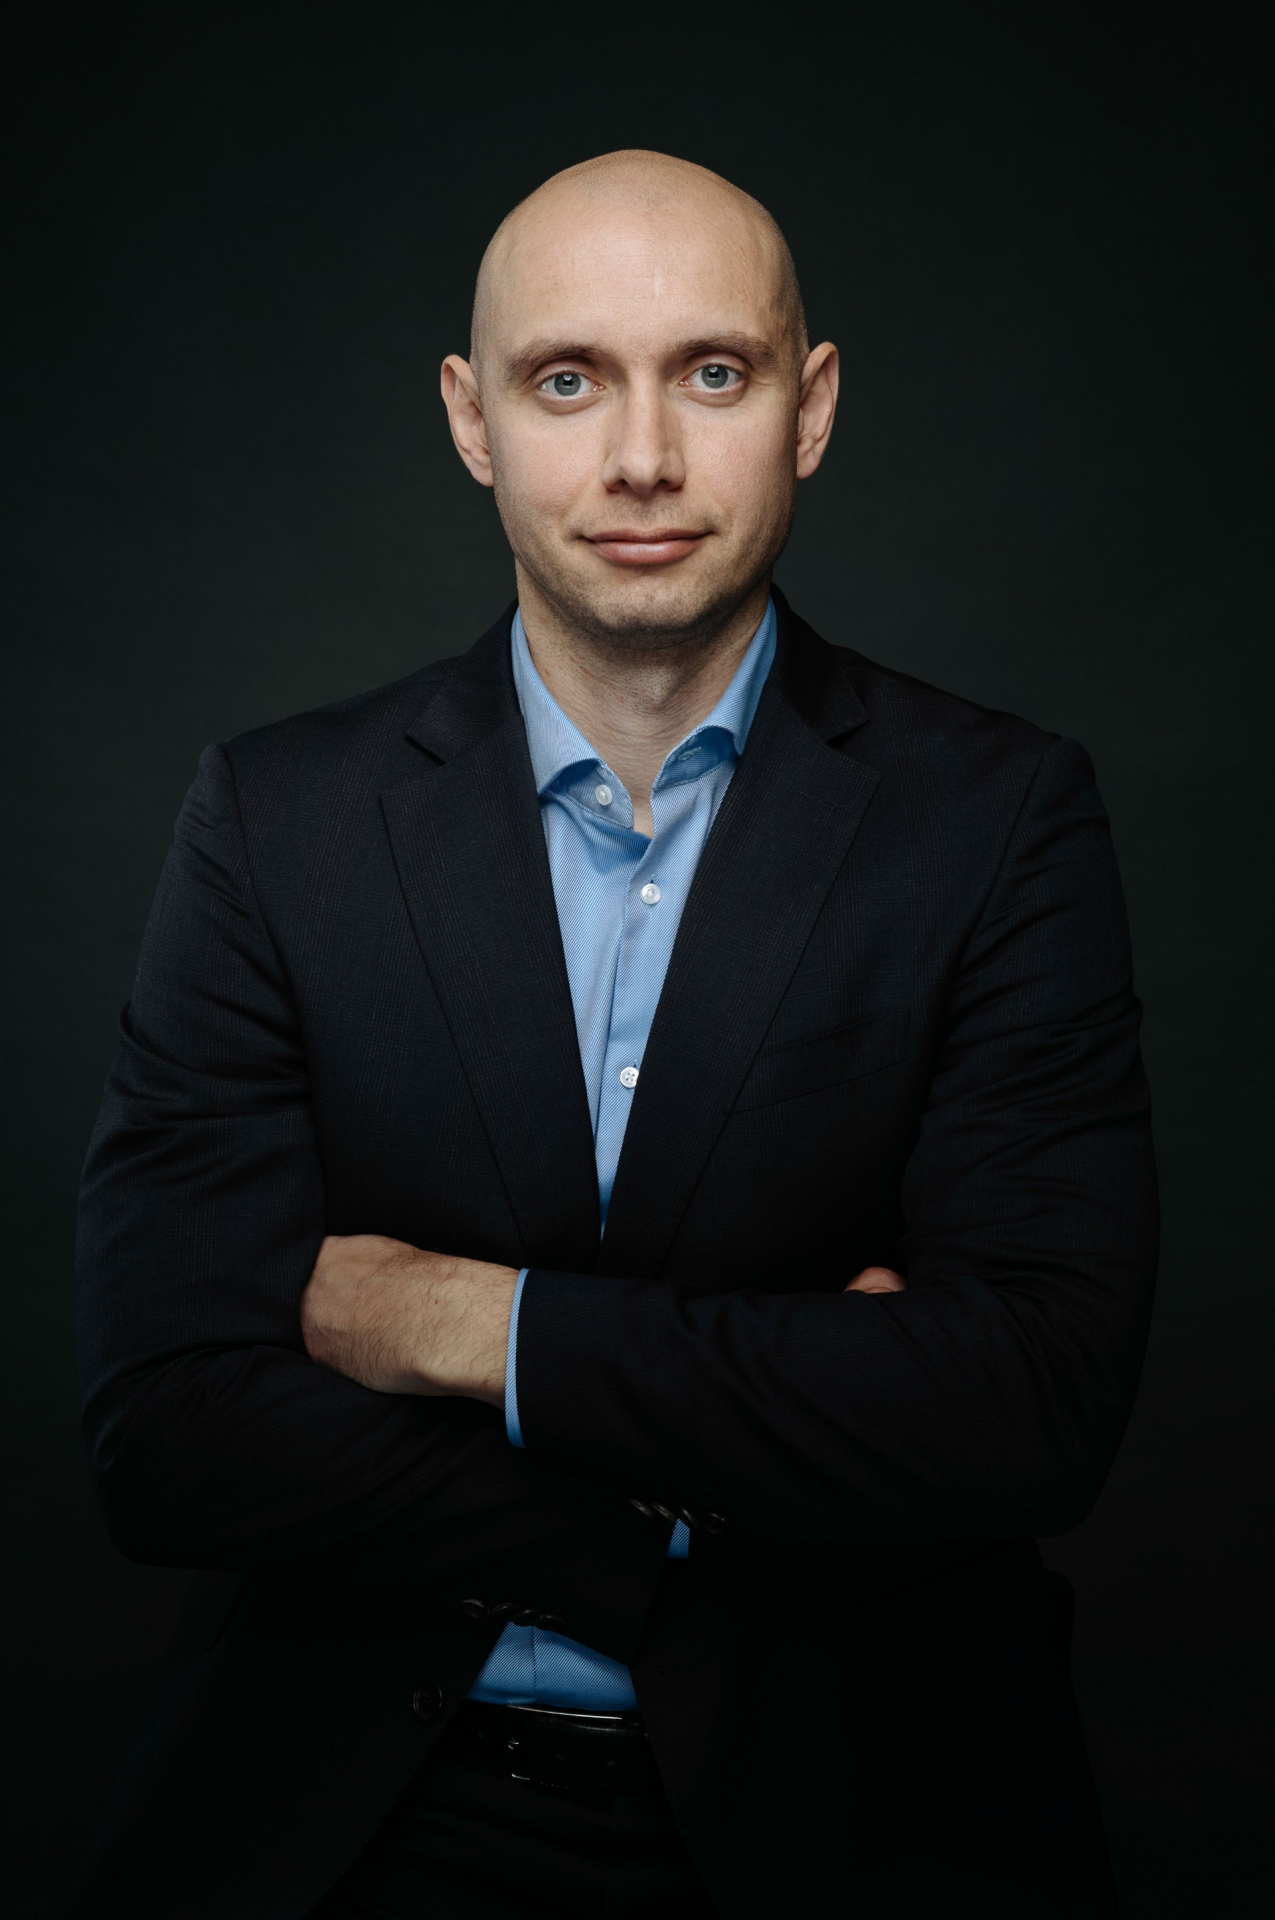 Zinc EuroMichal Kiska, podpredseda predstavenstva spoločnosti Zinc Euro.
Predvídateľnosť stojí aj na rozložení. Peniaze jedného investora nie sú v jednej pôžičke, ale v stovkách z nich. Ak jedna z nich nie je splatená, na celkový výsledok to má zanedbateľný vplyv. „Ak sa pôžička nespláca, pohľadávku od investora odkúpime, takže výpadok nenesie on, ale my. Riziko sa nedá vylúčiť, dá sa však riadiť a za jedenásť rokov sa nám to darí tak, že žiadny investor neprišiel o svoje peniaze,“ dodáva Michal Kiska.
keď rezerva ako plán nestačí
Investovanie do spotrebiteľského financovania nie je náhradou rezervy ani bankového vkladu. Investuje sa na päť alebo desať rokov a platí jednoduchá úmera, že čím väčšia je vložená suma, tým citeľnejší je mesačný výnos. Kto pravidelnú výplatu nepotrebuje, môže výnosy reinvestovať a nechať tak peniaze ďalej pracovať.
„Život sa nedá naplánovať na desať rokov dopredu a s tým počítame. Keď chce niekto vystúpiť skôr, hľadáme nových investorov, ktorí od neho existujúce portfólio pôžičiek odkúpia,“ uvádza Michal Kiska. Kým sa takíto investori nájdu, peniaze sa vracajú postupne, a to tromi cestami, cez pravidelné splátky istiny, cez predčasne splatené pôžičky a cez mesačné odkupy pôžičiek, ktoré sa nesplácajú.
Poplatok za predčasný výber je 1,5 percenta. Investícia so Zinc Euro je preto vhodná najmä pre ľudí, ktorí majú rezervu vyriešenú a vedia, že časť úspor dlhší čas potrebovať nebudú. Príkladom sú ľudia, ktorí sa chystajú do dôchodku. Nemusí byť, naopak, vhodná pre toho, kto vie, že peniaze bude o rok či dva potrebovať napríklad na bývanie.
Ak by sa Pavol rozhodol nechať svoje úspory zarábať investíciou do spotrebiteľského financovania, naďalej by mal pätnásťtisíc eur po ruke, keby sa niečo stalo. Ostatné peniaze by mu každý mesiac posielali výnos. Daň z opatrnosti by tak prestal platiť bez toho, aby sa opatrnosti vzdal.
 Zinc Euro